Svolta nella regolamentazione finanziaria USA: le piccole banche temono un vantaggio per i colossi del settore
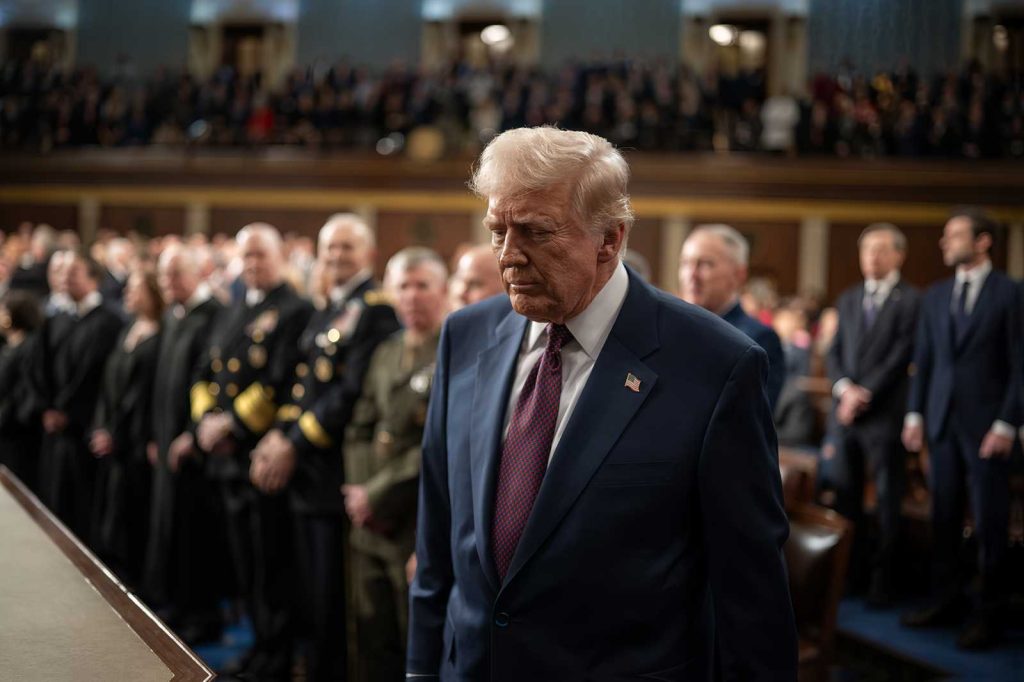
L’amministrazione guidata dal Presidente Trump sta valutando la chiusura del Consumer Financial Protection Bureau (CFPB), un’agenzia federale nata per tutelare i consumatori nel settore finanziario. Questa decisione, secondo quanto riportato, sta sollevando preoccupazioni tra le piccole banche locali, che temono di trovarsi in una posizione di svantaggio competitivo rispetto agli istituti finanziari più grandi. Russell Vought, attuale direttore dell’Office of Management and Budget e ad interim del CFPB, è al lavoro per la dismissione dell’agenzia.
Il ruolo del CFPB e le differenze di supervisione
Il CFPB è responsabile della definizione di regole a tutela dei consumatori per l’intero settore bancario e finanziario. Tuttavia, l’applicazione di tali regole è differenziata in base alle dimensioni degli istituti. Il CFPB esercita poteri di controllo diretto solo sulle banche con un patrimonio superiore ai 10 miliardi di dollari. Per le banche più piccole, la supervisione in materia di protezione dei consumatori è affidata ad altri enti regolatori, quali l’Office of the Comptroller of Currency, la Federal Reserve e la FDIC.
Stando a quanto emerso, la chiusura del CFPB non comporterebbe l’abbandono della supervisione in materia di tutela dei consumatori da parte dei regolatori esistenti. Questi ultimi continuerebbero ad applicare le norme vigenti anche in assenza del CFPB. Tuttavia, questa situazione creerebbe un divario nella supervisione, poiché le banche più grandi potrebbero beneficiare di una minore pressione regolamentare rispetto alle banche locali, che resterebbero soggette al controllo dei regolatori tradizionali.
Le preoccupazioni delle banche locali
Le banche locali esprimono il timore che questa disparità possa compromettere la loro competitività. Ad esempio, una banca comunitaria con un patrimonio inferiore ai 10 miliardi di dollari potrebbe essere tenuta a sostenere costi significativi per garantire la conformità alle normative sulla protezione dei consumatori, mentre una banca più grande, soggetta alla supervisione meno stringente, potrebbe avere maggiore flessibilità nella gestione dei propri processi interni. Questo potrebbe tradursi in una riduzione dei margini di profitto per le banche locali e in una perdita di quote di mercato a favore dei grandi gruppi finanziari.
Un altro esempio pratico potrebbe riguardare la gestione dei reclami dei clienti. Le banche locali potrebbero essere chiamate a dedicare maggiori risorse alla risoluzione delle controversie con i consumatori, mentre le banche più grandi potrebbero beneficiare di economie di scala e di una maggiore capacità di assorbire i costi legati alla gestione dei reclami.
Richieste di chiarezza
Alcuni esponenti repubblicani, sensibili alle istanze delle banche locali, hanno chiesto all’amministrazione Trump di fornire indicazioni più precise sulle modalità di applicazione della regolamentazione bancaria in caso di chiusura del CFPB. L’obiettivo è garantire un quadro normativo chiaro e uniforme, che eviti di penalizzare ingiustamente le banche più piccole. In particolare, si chiede di specificare come verranno gestiti i controlli sulla protezione dei consumatori e come verranno affrontate le eventuali lacune nella supervisione.
Cosa aspettarsi
La decisione di chiudere il CFPB rappresenta una svolta significativa nella regolamentazione finanziaria statunitense. Se confermata, questa scelta potrebbe avere un impatto profondo sul settore bancario, con conseguenze potenzialmente diverse per le banche grandi e piccole. Le banche locali, in particolare, temono di perdere competitività a causa di un aumento dei costi di conformità e di una minore flessibilità operativa. Sarà fondamentale monitorare attentamente l’evoluzione della situazione e le eventuali misure che l’amministrazione Trump adotterà per mitigare i rischi e garantire un mercato finanziario equo e competitivo.